
MADENCİLİK PROJELERİNDE ULUSLARARASI STANDARTLARDA DURUM TESPİTİ (DUE DILIGENCE): RİSK YÖNETİMİ, BANKA FİNANSMAN KRİTERLERİ VE TÜRKİYE PRATİĞİ

GİRİŞ
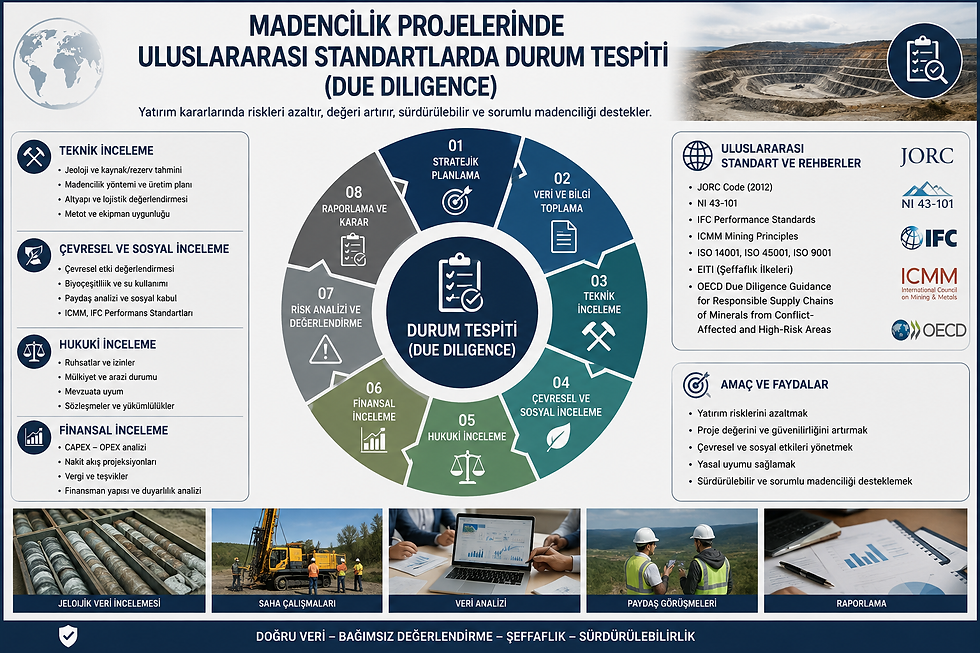
Madencilik endüstrisi, doğası gereği yüksek sermaye yoğunluğu gerektiren, çevresel ve sosyal etkileri geniş bir coğrafyaya yayılan ve yatırımın geri dönüş süresi oldukça uzun olan spesifik bir sektördür. Bir maden projesinin ilk arama faaliyetlerinden başlayarak fizibilite, inşaat, işletme ve nihai olarak kapatma süreçlerine kadar uzanan yaşam döngüsü, emtia fiyatlarındaki dalgalanmalar, jeopolitik gelişmeler ve regülatif değişiklikler gibi sayısız dışsal şoka açıktır. Bu karmaşık ve öngörülemez yapı, projelerin el değiştirmesi, halka arz edilmesi veya proje finansmanı yoluyla kredilendirilmesi aşamalarında çok katmanlı, titiz ve uluslararası standartlara tabi bir inceleme sürecini zorunlu kılmaktadır.
Finansal, hukuki ve mühendislik literatüründe “Due Diligence” (Durum Tespiti) olarak adlandırılan bu süreç; bir maden projesinin tüm jeolojik, teknik, finansal, hukuki, çevresel ve sosyal parametrelerinin bağımsız uzmanlarca derinlemesine analiz edilmesi, potansiyel ve mevcut risklerin haritalandırılması ve bu risklerin nasıl asgari düzeye indirileceğinin eylem planlarıyla ortaya konulmasıdır (Aktan, 2026). Kredi tahsis eden uluslararası bankalar, kurumsal yatırımcılar ve paydaşlar açısından durum tespiti, projenin salt jeolojik olarak altın veya bakır barındırmasının ötesinde, bu kaynağın ekonomik, yasal ve sosyal bağlamda “finanse edilebilir” olup olmadığına karar verilen nihai bir filtreleme mekanizmasıdır.
Modern madencilik yatırımlarında, salt yüksek tenörlü bir cevher yatağına sahip olmak başarı için yeterli değildir; aynı oranda sağlam bir hukuki zemin, şeffaf finansal tablolar ve yöre halkının onayını almış bir sosyo-çevresel yönetim planı gereklidir. Bu kapsamlı makale, madencilik projelerinde durum tespiti süreçlerinin metodolojik anatomisini, uluslararası raporlama ve değerleme standartlarının (JORC, NI 43-101, UMREK) sisteme entegrasyonunu ve uluslararası kalkınma bankalarının (IFC, EBRD) beklentilerini Ekvator İlkeleri [1]çerçevesinde irdelemektedir. Aynı zamanda, Türkiye’nin uluslararası madencilik standartlarındaki gelişim karnesi ve sektöre yön veren iyi uygulama örnekleri üzerinden süreçlerin sahaya nasıl yansıdığı detaylandırılacaktır.
[1] Ekvator İlkeleri (Equator Principles): Madencilik projelerine finansman sağlayan bankaların çevresel ve sosyal riskleri yönetmek için uymayı taahhüt ettiği gönüllü bir risk yönetim çerçevesidir. Kısacası, büyük ölçekli projeleri finanse ederken bankaların sadece kâr değil, projenin doğaya ve topluma etkisini de gözetmesini sağlamayı amaçlar
Madencilik Projelerinde Durum Tespiti Sürecinin Boyutları ve Metodolojisi
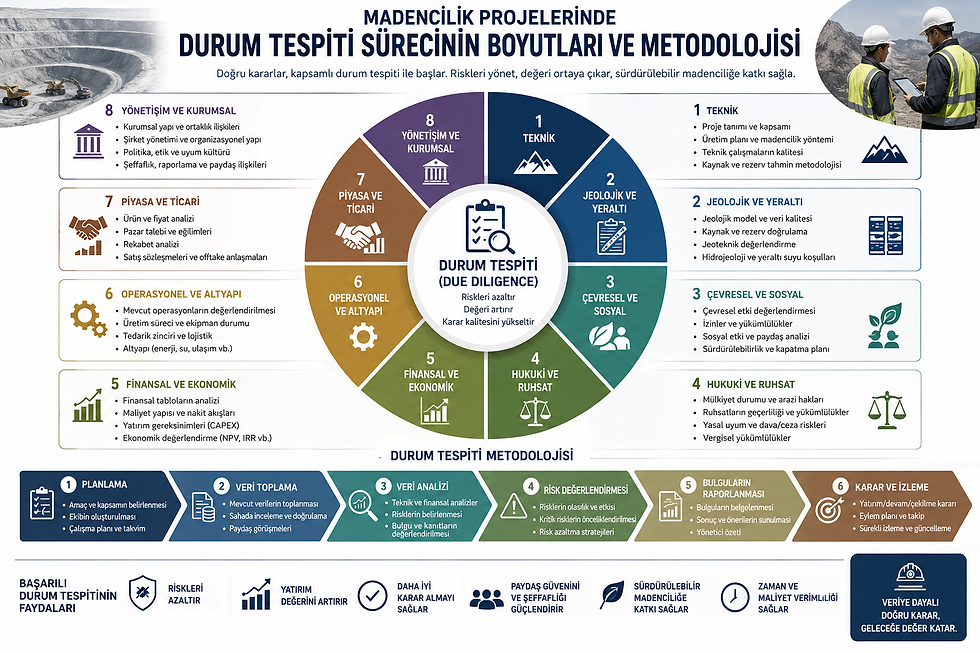
Madencilikte durum tespiti, tek bir disiplinin sınırlarını aşan ve birbirini tamamlayan dört ana dikey eksen üzerinden yürütülen bütüncül bir metodolojiye dayanır. Her bir eksen, projenin sürdürülebilirliğini doğrudan etkileyen spesifik risk kümelerine odaklanarak yatırımcının karar alma mekanizmasını şekillendirir.
Hukuki Durum Tespiti ve Yasal Güvenceler
Hukuki due diligence, projenin varlık temelini oluşturan mülkiyet haklarının, kamu izinlerinin, ruhsat güvencelerinin ve ticari sözleşmelerin sağlamlığını test eden ilk adımdır. Bir maden yatağı ne kadar zengin olursa olsun, yasal olarak üzerinde güvenle operasyon yapılamayan bir saha finansal açıdan değersiz kabul edilir. Bu bağlamda, 3213 Sayılı Maden Kanunu ve ilgili yönetmelikler çerçevesinde arama ve işletme ruhsatlarının durumu, süreleri, devir veya ipotek kısıtlamaları ile Enerji ve Tabii Kaynaklar Bakanlığı (MAPEG) sicil kayıtları detaylıca incelenir. Ruhsatın yanı sıra, projenin üzerinde inşa edileceği alanlara ilişkin orman izinleri, mera vasıf değişiklikleri, kamulaştırma süreçleri ve yüzey hakları mülkiyetinin tam ve nizami olup olmadığı kontrol edilir. Mevcut taşeron anlaşmaları, rödövans sözleşmeleri, ürün satım anlaşmaları ve yerel yönetimlerle yapılan protokoller, yatırımcının projedeki haklarını kısıtlayabilecek fesih veya tazminat maddeleri açısından taranır.
Teknik Durum Tespiti, Modellemeler ve Süreç Doğrulama
[1] Ekvator İlkeleri (Equator Principles): Madencilik projelerine finansman sağlayan bankaların çevresel ve sosyal riskleri yönetmek için uymayı taahhüt ettiği gönüllü bir risk yönetim çerçevesidir. Kısacası, büyük ölçekli projeleri finanse ederken bankaların sadece kâr değil, projenin doğaya ve topluma etkisini de gözetmesini sağlamayı amaçlar Teknik due diligence, projenin yerkabuğunda barındırdığı jeolojik potansiyelin ekonomik olarak çıkarılabilir, işlenebilir ve satılabilir bir metale dönüştürülüp dönüştürülemeyeceğini test eden mühendislik aşamasıdır. Bu incelemeler, raporlama standartları doğrultusunda uluslararası yetkinlikleri tescillenmiş “Yetkin Kişiler” tarafından, saha ziyaretleri ve bağımsız veri doğrulama çalışmalarıyla yürütülür (UMREK, 2023). Teknik uzmanlar, ilk aşamada arama verilerini, jeolojik modelleri ve kaynak kestirim algoritmalarını inceler. Sondaj karotlarının alınma biçimi, numunelendirme sıklığı ve analiz laboratuvarlarında uygulanan QA/QC prosedürleri denetlenerek, açıklanan “görünür” ve “muhtemel” kaynak miktarlarının gerçeği yansıtıp yansıtmadığı doğrulanır.
Kaynak tespitinin ardından, maden mühendisliği ve metalürjik tasarımların değerlendirilmesine geçilir. Açık ocak veya yeraltı madenciliği seçimi, şev duraylılık analizleri, patlatma tasarımları ve tenör kontrol sistemleri mercek altına alınır. Metalürjik tarafta ise, cevherin kırma, öğütme ve kimyasal çözündürme süreçlerindeki davranışı incelenir. Çıkarılan cevherin içindeki değerli metalin ne kadarının geri kazanılabileceğini gösteren test sonuçları, bağımsız laboratuvarlarda çapraz kontrole tabi tutulur.
Finansal ve Ticari Durum Tespiti
Finansal inceleme, yatırım tezinin gerçekçiliğini, pazarın kilit dinamiklerini, hedef şirketin bu pazarda değer yaratma potansiyelini ve maruz kaldığı ticari riskleri rakamsal bir çerçeveye oturtur (KPMG, 2026). Finansal analistler, mühendislerin teknik tespitlerini alarak bunları finansal modellere, ağırlıklı olarak İndirgenmiş Nakit Akışı analizlerine dönüştürürler. Bu modellemeler, projenin tüm yaşam ömrü boyunca elde edeceği gelirleri ve katlanacağı maliyetleri projeksiyonlandırarak projenin Net Bugünkü Değerini (NBD) ve İç Verim Oranını (İVO) hesaplar. Finansal due diligence sürecinde, modeller çeşitli stres testlerine ve duyarlılık analizlerine tabi tutulur. Altın, bakır, çinko gibi emtiaların küresel piyasalardaki fiyat dalgalanmaları, döviz kuru riskleri, enerji maliyetlerindeki artışlar ve enflasyonist baskılar modele entegre edilerek, en kötü senaryoda bile projenin borç servisi yapabilme kapasitesi ölçülür.
Çevresel, Sosyal ve Yönetişimsel (ESG) Durum Tespiti
Son yirmi yılda madencilik due diligence süreçlerinde yaşanan en köklü paradigma değişimi, Çevresel, Sosyal ve Yönetişimsel kriterlerin ana eksene yerleşmesidir. Günümüzde salt jeolojik ve finansal kârlılık, bir projeyi finanse edilebilir kılmaya yetmemektedir; eğer proje yerel toplumdan ve uluslararası sivil toplum kuruluşlarından “sosyal onay” alamazsa, operasyonel riskler kabul edilemez boyutlara ulaşmaktadır (Aktan, 2026). Bu noktada devreye giren ESG durum tespiti, projenin ekolojik ayak izini, yerel topluluklar üzerindeki sosyo-ekonomik etkisini ve kurumsal yönetişim olgunluğunu ölçer.
Çevresel alanda uzmanlar, projenin sahip olduğu yerel ÇED raporu ile uluslararası finansörlerin talep ettiği ÇSED standartları arasındaki farkları analiz eden bir boşluk analizi yaparlar (TÜMAD, 2019). Yeraltı ve yerüstü su yönetimi, asit kaya drenajı potansiyeli, siyanür ve diğer tehlikeli kimyasalların yönetimine ilişkin uluslararası kodlara uyum denetlenir. Ayrıca, GISTM atık yönetimi standartlarının ve ISO 14000 çevre yönetim sistemi prensiplerinin projeye ne ölçüde entegre edildiği raporlanır.
Uluslararası Maden Raporlama Standartları ve Türkiye’nin Karnesi
Madencilik due diligence sürecinde toplanan teknik verilerin ve finansal projeksiyonların uluslararası arenada yatırımcılar tarafından kabul görebilmesi için küresel standartlarla uyumlu olması kaçınılmazdır. Dünya genelinde tutarlı ve kıyaslanabilir raporlama standartları oluşturmayı misyon edinen yapı CRIRSCO olup, tarihsel olarak madencilik sektörü Avustralasya standardı olan JORC ile Kanada standardı olan NI 43-101 kodlarını rehber edinmiştir (CRIRSCO, 2023). Bu standartlar, verinin arkasındaki bilimsel sürecin kanıtlanmasını, risklerin şeffafça açıklanmasını ve yatırımcıyı yanıltabilecek spekülatif beyanlardan kaçınılmasını güvence altına alır.
JORC Kodu (2012)
Avustralasya’da uygulanan JORC Standardı, yatırımcılar ve diğer paydaşlar için şeffaflık sağlayarak ESG risklerini ve fırsatlarını değerlendirir (Madencilik Türkiye, 2024). JORC Kodu 2012 sürümü, arama sonuçlarının, mineral kaynaklarının ve cevher rezervlerinin raporlanması için uluslararası alanda en yaygın kabul gören standartlardan biridir (JORC, 2012). Temmuz 2026 itibarıyla risk, reconciliation ve ESG hükümlerini genişleten yeni sürümün hazırlıkları devam etmektedir (JORC, 2026).
NI 43-101
Kanada Menkul Kıymet Yöneticilerinin Ulusal Enstrümanı 43-101, maden projeleri için kamu bilgilerinin açıklanmasına yönelik ulusal standartları belirler (SRK Consulting, 2026). NI 43-101, teknik raporların ne zaman ve hangi formatta dosyalanacağını ve Nitelikli Kişilerin şirketten ve mülkten bağımsız olup olmaması gerektiğini belirtir. Form 43-101F1, teknik raporların nasıl hazırlanması ve ne içermesi gerektiğini detaylandırır.
UMREK Kodu (2023)
Türkiye’nin bu standartlara entegrasyonu, son 10 yıllık süreçte tarihi bir dönüşüm yaşamıştır. 2016 yılı öncesinde Türkiye’de kendine ait ulusal bir raporlama kodu bulunmamaktaydı. Bu stratejik açığı kapatmak adına, 20 Ağustos 2016 tarihli ve 6745 sayılı kanunla, 3213 sayılı Maden Kanunu’na Ek 14. madde eklenerek Ulusal Maden Kaynak ve Rezerv Raporlama Komisyonu (UMREK) kurulmuştur (UMREK, 2018). Komisyonun bünyesinde MAPEG, MTA, BDDK, TBB, SPK, BİST, TOBB temsilcileri ile sektörden gelen sivil toplum kuruluşları yer almaktadır. Türkiye, Mayıs 2018’de CRIRSCO’nun Avrasya’daki ilk ve dünya genelindeki 13’üncü üyesi olmuştur (UMREK, 2023). UMREK’in ikinci sürümü 27 Şubat 2023’te yayımlanmış; Dönüştürücü Faktörler içine çevresel, sosyal ve yönetişimsel konular açıkça dahil edilmiştir (UMREK, 2023).
Standardın sahaya inmesinde ve yetkin insan kaynağının oluşturulmasında YERMAM merkezi bir işlev üstlenmiştir. YERMAM, Yetkin Kişi adaylarının uzmanlık alanlarını belirler, eğitimler düzenler, sektörel etik kurallara uyumu denetler ve profesyonellerin sertifikalandırılması için UMREK’e tavsiyelerde bulunur (YERMAM, 2024). UMREK koduna göre Yetkin Kişi olabilmek için madencilik endüstrisinde ilgili maden yatağı türünde en az 7 yıllık spesifik deneyime sahip olma zorunluluğu bulunmaktadır (UMREK, 2019). Yürütülen yoğun çalışmalar sonucunda, UMREK tarafından sertifikalandırılan yerli Yetkin Kişi sayısı hızla artmıştır (YERMAM, 2020). 10.08.2026 tarihi itibariyle Yetkin Kişi sayısı 266’ya yükselmiştir (UMREK, 2026).
UMREK Kodu (2023)
Türkiye’nin bu standartlara entegrasyonu, son 10 yıllık süreçte tarihi bir dönüşüm yaşamıştır. 2016 yılı öncesinde Türkiye’de kendine ait ulusal bir raporlama kodu bulunmamaktaydı. Bu stratejik açığı kapatmak adına, 20 Ağustos 2016 tarihli ve 6745 sayılı kanunla, 3213 sayılı Maden Kanunu’na Ek 14. madde eklenerek Ulusal Maden Kaynak ve Rezerv Raporlama Komisyonu (UMREK) kurulmuştur (UMREK, 2018). Komisyonun bünyesinde MAPEG, MTA, BDDK, TBB, SPK, BİST, TOBB temsilcileri ile sektörden gelen sivil toplum kuruluşları yer almaktadır. Türkiye, Mayıs 2018’de CRIRSCO’nun Avrasya’daki ilk ve dünya genelindeki 13’üncü üyesi olmuştur (UMREK, 2023). UMREK’in ikinci sürümü 27 Şubat 2023’te yayımlanmış; Dönüştürücü Faktörler içine çevresel, sosyal ve yönetişimsel konular açıkça dahil edilmiştir (UMREK, 2023).
Standardın sahaya inmesinde ve yetkin insan kaynağının oluşturulmasında YERMAM merkezi bir işlev üstlenmiştir. YERMAM, Yetkin Kişi adaylarının uzmanlık alanlarını belirler, eğitimler düzenler, sektörel etik kurallara uyumu denetler ve profesyonellerin sertifikalandırılması için UMREK’e tavsiyelerde bulunur (YERMAM, 2024). UMREK koduna göre Yetkin Kişi olabilmek için madencilik endüstrisinde ilgili maden yatağı türünde en az 7 yıllık spesifik deneyime sahip olma zorunluluğu bulunmaktadır (UMREK, 2019). Yürütülen yoğun çalışmalar sonucunda, UMREK tarafından sertifikalandırılan yerli Yetkin Kişi sayısı hızla artmıştır (YERMAM, 2020). 10.08.2026 tarihi itibariyle Yetkin Kişi sayısı 266’ya yükselmiştir (UMREK, 2026).
Bankaların Rolü, Beklentileri ve Ekvator İlkeleri Çerçevesi
Madencilik sektöründe proje finansmanı, çoğunlukla “non-recourse” veya “limited recourse” modeller üzerine inşa edilir. Yani kredi tahsis eden bankalar, sponsor şirketin genel bilançosundan ziyade, doğrudan finanse edilen projenin nakit yaratma kabiliyetini teminat olarak kabul ederler. Bu yapı, bankaları sadece bir finansör olmaktan çıkarıp, projenin riskini doğrudan üstlenen ana paydaşlardan biri haline getirir. Bu nedenle bankalar, due diligence süreçlerinde projenin yasal izinlerinden mühendislik tasarımlarına, hammadde pazarından yerel halkın tepkisine kadar her bir detayı adeta bir yatırımcı hassasiyetiyle incelerler.
Bankaların, projenin teknik ve finansal parametrelerinin ötesinde referans aldıkları asıl küresel çerçeve ise çevresel ve sosyal risk yönetimini standardize eden Ekvator İlkeleri doktrinidir. İlk kez Haziran 2003’te Washington’da Uluslararası Finans Kurumu’nun politikaları baz alınarak başlatılan Ekvator İlkeleri, bankaların sorumluluk bilinciyle geliştirdiği bir risk çerçevesidir (GSI Attorney, 2026). Günümüzde kuzey ve güney yarımküreden 90’ın üzerinde uluslararası finans kuruluşu bu ilkeleri gönüllü olarak benimsemiş olup, dünyadaki proje finansman borçlarının yaklaşık %70’i bu kurallar silsilesine uygun olarak kullandırılmaktadır (Madencilik Türkiye, 2022).
Türkiye’de Bankacılık Uygulamaları
Türkiye’deki bankacılık ekosistemi de uluslararası kalkınma bankalarının açtığı bu yoldan hızla ilerlemektedir. Garanti BBVA, 16 Temmuz 2025’te Equator Principles’a katılan ilk Türk finansal kuruluşu olmuştur (BBVA, 2025). Bankanın prosedürü; proje sınıflandırması, bağımsız ESDD/ESAP, saha ziyareti ve sürekli izlemeyi kredi sürecine bağlamakta; 2015’ten bu yana 227 çevresel-sosyal saha ziyareti yapıldığını açıklamaktadır (Garanti BBVA, 2025).
Yapı Kredi, 10 milyon USD üzerindeki yatırım ve proje finansmanlarını Çevresel ve Sosyal Risk Değerlendirme Modeli kapsamında değerlendirmekte; A ve B+ projelerinde bağımsız ESDD, ESAP ve en az yıllık izleme istemektedir (Yapı Kredi, 2020). Banka ayrıca yeni kömür madeni ve yeni kömür santrali projelerini finanse edilmeyen faaliyetler arasına almıştır.
Sayısal Örnek: Varsayımsal Bir Altın Projesinde Due DIlIgence Uygulaması
Aşağıdaki örnek, bir açık ocak altın projesinde due diligence sürecinin nasıl işlediğini ve bağımsız incelemenin proje değerlemesi üzerindeki etkisini göstermek amacıyla oluşturulmuştur. Tüm veriler metodolojiyi açıklamak içindir ve gerçek bir projeyi temsil etmez.
Başlangıç Beyanı (Sponsor Modeli)
24 Mt Belirlenmiş Kaynak @ 1,20 g/t Au
8 Mt Çıkarsanmış Kaynak @ 0,90 g/t Au
11 yıllık üretim planı ve %88 proses recovery
180 milyon USD ilk yatırım (CAPEX)
Altın fiyatı: 4.000 USD/ons (güncel piyasa fiyatı ~4.300 USD/ons)
Dolar/TL kuru: 47 TL/USD
Proje NPV₈: 420 milyon USD, IRR: %34
Due Diligence Bulguları
Bağımsız teknik inceleme ekibinin tespit ettiği kritik riskler ve önerilen iyileştirmeler aşağıda özetlenmiştir:
Alan | Bulgu | Risk | Önerilen İşlem |
Kaynak | Üretim planında 4 Mt Çıkarsanmış Kaynak kullanılmış | Yüksek | Debt case'ten çıkar; rezerv ve planı yeniden kur |
QA/QC | Tarihsel analizlerin %35'inde orijinal sertifika eksik | Yüksek | Hakem analiz ve twin-hole programı |
Jeoteknik | 55° genel şev açısı sınırlı veriyle kabul edilmiş | Yüksek | 48° muhafazakâr tasarım; +18 milyon m³ pasa |
Metalurji | %88 recovery yalnızca üç kompozit teste dayanıyor | Yüksek | Variability testleri; banka kabulü %82 |
CAPEX | Owner's cost, işletme sermayesi ve yeterli contingency yok | Yüksek | CAPEX'i 225 milyon USD'ye normalize et |
İzin | İki kritik arazi/izin süreci tamamlanmamış | Yüksek | Kredi kullandırım ön şartı |
ESG | Mevsimsel mera kullanıcıları etki çalışmasına alınmamış | Orta | Geçim Kaynakları Restorasyon Planı |
Kapama | Sponsor karşılığı 8 milyon USD; bağımsız hesap 25 milyon USD | Orta | Kapama planı ve mali güvenceyi güncelle |
Normalize Edilmiş Ekonomik Sonuç
Bağımsız inceleme sonrasında projenin finansal parametreleri aşağıdaki gibi yeniden hesaplanmıştır:
Gösterge | Sponsor Modeli | DD/Banka Modeli | Olumsuz Senaryo |
Altın fiyatı | 4.000 USD/ons | 3.600 USD/ons | 3.200 USD/ons |
Recovery | %88 | %82 | %78 |
İlk yatırım | 180 MUSD | 225 MUSD | 245 MUSD |
Maden ömrü | 11 yıl | 8 yıl | 8 yıl |
NPV₈ | 420 MUSD | 185 MUSD | 55 MUSD |
IRR / min. DSCR | %34 / 1,75 | %18 / 1,30 | %9 / 0,95 |
Not: Tutarlar vergi sonrası, basitleştirilmiş ve tamamen örnektir. DSCR oranları belirli bir bankanın zorunlu kredi politikasını ifade etmez.
Örnek Karar
Mevcut satın alma bedeli ve borç talebi, bağımsız model altında desteklenmemektedir. Proje doğrudan reddedilmek yerine aşağıdaki koşullara bağlı olarak yeniden fiyatlanabilir ve finanse edilebilir:
Kaynak ve rezervin bağımsız Yetkin Kişi tarafından yeniden raporlanması
Jeoteknik ve metalurjik doğrulama programının tamamlanması
Kritik izinlerin kredi öncesinde kesinleşmesi
CAPEX'in 225 milyon USD bazında güncellenmesi
Satın alma bedelinin bir bölümünün rezerv ve izinlere bağlı earn-out yapılması
Borç tutarının yaklaşık 95-105 milyon USD düzeyine indirilmesi
Maliyet aşım garantisi, ilave özkaynak ve DSRA
ESAP, kapama karşılığı ve bağımsız atık tesisi incelemesi
Bu örnekte due diligence sonucu “sahada altın yoktur” değildir. Sonuç; satıcının varsayımlarıyla talep edilen fiyat ve borç tutarının güvenli olmadığı, riskler giderildiğinde daha düşük değer ve farklı finansman yapısıyla ilerlenebileceğidir (Aktan, 2026).
Türkiye Madencilik Sektörünün Karnesi

Aşağıdaki karne resmî veya istatistiksel bir endeks değildir. 10 Ağustos 2026 itibarıyla mevzuat, kamuya açık raporlar, uluslararası finansman uygulamaları ve sektör pratiği üzerinden oluşturulmuş mesleki değerlendirmedir (Aktan, 2026).
Alan | Karne | Değerlendirme |
Standart ve kurumsal altyapı | B+ | UMREK-CRIRSCO yapısı ve Yetkin Kişi sistemi önemli ilerleme sağlamıştır. |
Uluslararası/borsaya açık büyük projeler | B+ | NI 43-101, JORC, IFC ve EBRD uygulamaları görülebilmektedir. |
Sektör genelinde kaynak-rezerv disiplini | C+/B- | Büyük şirketler ile KOBİ'ler arasında belirgin uygulama farkı vardır. |
Ham veri ve QA/QC yönetimi | C+ | Eski veri, sertifika eksikliği ve dağınık dijital arşiv sık görülen sorunlardır. |
Bankable fizibilite ve bağımsız model | C+/B- | Fizibilite ile yatırım tanıtım dokümanı zaman zaman karıştırılmaktadır. |
ESG, atık ve kapama | C+ | Uluslararası finansmanlı projelerde daha güçlü; sektör genelinde İSE eşit değildir. |
Bankacılık uygulaması | B | Birçok bankada E&S sistemi vardır; formal uluslararası uyum son yıllarda güçlenmiştir. |
Şeffaflık ve sürekli reconciliation | C+ | Kamuya açık raporlama ve plan-gerçekleşme sapma açıklaması sınırlıdır. |
Genel değerlendirme yaklaşık B- düzeyindedir. Sorun çoğu zaman nitelikli uzman bulunamaması değil; bağımsız danışmana yeterli veri, süre, bütçe ve karar yetkisi verilmemesi ve rapordaki bulguların işlem şartlarına yansıtılmamasıdır. Bu da tarafsız durum tespitini güçleştirmektedir.
Güçlü Yönler
UMREK'in CRIRSCO ile uyumlu kurumsal yapısı
Uluslararası deneyime sahip Türk jeoloji, maden, proses ve değerleme uzmanları
Yabancı borsaya açık şirketler aracılığıyla yerleşmiş NI 43-101/JORC pratiği
EBRD, IFC ve uluslararası banka finansmanından edinilmiş E&S deneyimi
Bankalarda gelişen çevresel ve sosyal risk değerlendirme sistemleri
Geliştirilmesi Gereken Alanlar
Kamuya açık UMREK raporlarının ve güncel reserve reconciliation açıklamalarının artırılması
Ham veri, laboratuvar sertifikası ve model dosyalarının kurumsal veri odasında saklanması
İşletme projesi, fizibilite ve UMREK rezervinin terminolojik olarak ayrılması
Kapama, geçmiş çevresel yükümlülük ve sosyal maliyetlerin ekonomik modele alınması
Atık tesisi ve yüksek riskli tasarımlarda bağımsız review board uygulamasının yaygınlaştırılması
KOBİ ölçeğindeki madenler için orantılı fakat bağımsız DD modellerinin geliştirilmesi
Sektörden İyi Örnekler
TÜMAD Madencilik (Lapseki ve İvrindi) – EBRD Uyum Pratiği
Nurol Holding iştiraki olan TÜMAD Madencilik’in Çanakkale’deki Lapseki ve Balıkesir’deki İvrindi altın ve gümüş madenleri, Türkiye’de yerli sermayeli özel bir şirket tarafından sıfırdan geliştirilip uluslararası kalkınma bankalarından doğrudan proje finansmanı temin edilen ilk örneklerden biridir. EBRD, bu iki dev projeye, yerli konsorsiyum bankalarıyla birlikte toplamda 210 milyon USD tutarında bir finansman paketi onaylamıştır (TÜMAD, 2019). Projede EBRD Performans Koşulları kapsamında detaylı bir boşluk analizi yapılmış, geçim kaynağı restorasyon planı geliştirilmiş ve biyoçeşitlilik dengeleme stratejisi uygulanmıştır. Ayrıca, uluslararası danışmanların numune alma güvenilirliğini ve kalite kontrol süreçlerini test etmesi için 5.000 metrelik ilave bir “doğrulama sondajı” programı icra edilmiştir.
Centerra Gold – Öksüt Altın Madeni
Kayseri’nin Develi ilçesi sınırlarındaki Öksüt Altın Madeni, EBRD tarafından Türkiye’de finansman desteği sağlanan “ilk” madencilik projesi olma unvanını elinde bulundurmaktadır (Öksüt Madencilik, 2026). Projenin ilk aşamasında 221 milyon USD tutarında bir başlangıç sermayesi yatırımına ihtiyaç duyulmuş; EBRD liderliğinde Unicredit’in de dahil olduğu konsorsiyumdan 150 milyon dolarlık proje finansman çerçevesi oluşturulmuştur (EBRD, 2016). Proje, istihdam hedeflerini yerel halk odaklı belirleyerek, vasıfsız çalışanların %100’ünü, yarı vasıflıların ise %70’ini çevredeki yerleşimlerden istihdam etme şartını getirmiştir (Öksüt Madencilik, 2016).
Gübretaş – Söğüt Altın Madeni
Gübretaş tarafından işletilen Söğüt Altın Madeni, Türkiye’deki yerel değerleme standartlarının küresel kabul görmüş kodlarla entegrasyonu açısından kusursuz bir örnek teşkil eder. Proje için uluslararası bağımsız denetim kuruluşu RPM Global tarafından 2020 yılında detaylı bir kaynak ve rezerv raporu hazırlanmıştır. Hazırlanan bu raporlama, bir yandan UMREK (2018 Sürümü) kriterlerine harfiyen uyarken, eş zamanlı olarak JORC Kodu 2012 ve NI 43-101 talimatlarıyla birebir örtüşmektedir (Gübretaş, 2021).
Sonuç
Türkiye’de uluslararası kalitede madencilik due diligence yapabilecek insan kaynağı, UMREK altyapısı ve iyi proje örnekleri bulunmaktadır. Ana ihtiyaç; bu kapasitenin tüm ölçeklere, tüm finansman türlerine ve proje yaşam döngüsünün tamamına aynı disiplinle yayılmasıdır.
Due diligence’ın gerçek başarısı, raporun kaç sayfa olduğu veya üzerinde hangi kodun yazdığıyla değil; yanlış varsayımları zamanında ortaya çıkarması, riskleri ölçmesi ve bunları uygulanabilir işlem şartlarına dönüştürmesiyle ölçülür (Aktan, 2026). Türk madencilik sektörü, GISTM, ISO 26000 ve UMREK standartlarını içselleştirerek hareket ettiği, şeffaf değerlemeleri şirket kültürüne adapte ettiği ve yöre halkıyla sosyo-ekonomik sinerjiler kurduğu müddetçe, sadece dış ticaret açıklarının kapanmasında rol oynayan geleneksel bir sektör olmaktan çıkıp, küresel sermaye piyasalarında güvenilir bir yatırım havzası olmaya devam edecektir.
Maden Yüksek Mühendisi Dr Metin Aktan
#Madencilik #Mining #DueDiligence #MiningDueDiligence #RiskManagement #ProjectFinance #Bankability #MiningFinance #UMREK #CRIRSCO #JORC #NI43101 #ESG #SustainableMining #TurkishMining
Kaynakça
· Aktan, M. (2026). Madencilik Projelerinde Due Diligence: Kavramsal Çerçeve, Uygulama Metodolojisi, Banka Yaklaşımı ve Türkiye Değerlendirmesi [Teknik Rapor].
· BBVA. (2025, July 17). Garanti BBVA first Turkish bank to adopt the Equator Principles. BBVA News. https://www.bbva.com
· CRIRSCO. (2023). International Reporting Template. Committee for Mineral Reserves International Reporting Standards. https://crirsco.com
· EBRD. (2016). Öksüt Gold Mine Project: Environmental and Social Impact Assessment. European Bank for Reconstruction and Development. https://www.ebrd.com
· Garanti BBVA. (2025). The Equator Principles Procedure. Garanti BBVA Investor Relations. https://www.garantibbvainvestorrelations.com
· GSI Attorney. (2026). Proje finansmanında hukuki incelemenin rolü. GSI Attorney Partnership. https://www.goksusafiisik.av.tr
· Gübretaş. (2021). Söğüt Altın Madeni Projesi UMREK Raporu. https://www.gubretas.com.tr
· JORC. (2012). Australasian Code for Reporting of Exploration Results, Mineral Resources and Ore Reserves (The JORC Code). Joint Ore Reserves Committee.
· JORC. (2026). JORC Code Update. https://www.jorc.org/code-update/
· KPMG. (2026). Finansal durum tespiti (Financial Due Diligence). KPMG Türkiye. https://kpmg.com/tr
· Madencilik Türkiye. (2022). Maden projelerine yatırım amaçlı uluslararası kredilendirmelerde Ekvator İlkelerinin önemi. Madencilik Türkiye Dergisi.
· Madencilik Türkiye. (2024). Doğal kaynakların geleceği: ESG ve UMREK ile sürdürülebilir madencilik. Madencilik Türkiye Dergisi.
· Öksüt Madencilik. (2016). Öksüt Altın Madeni Projesi Çevresel ve Sosyal Etki Değerlendirmesi Teknik Olmayan Özet. https://oksutmadencilik.com.tr
· Öksüt Madencilik. (2026). Hakkımızda. https://oksutmadencilik.com.tr
· SRK Consulting. (2026). Kanada Menkul Kıymet Yöneticilerinin Ulusal Enstrümanı 43-101. SRK Consulting. https://www.srk.com
· TÜMAD. (2019). TÜMAD Madencilik Finansman Çalışmaları Vaka Analizi. YERMAM. https://www.yermam.org.tr
· UMREK. (2018). Ulusal Maden Kaynak ve Rezerv Raporlama Komisyonu (UMREK) Kodu 2018. https://umrek.com.tr
· UMREK. (2019). UMREK Raporlama Kodu ve Yetkin Kişi. https://umrek.com.tr
· UMREK. (2022). Ulusal Maden Kaynak ve Rezerv Raporlama Komisyonu Maden Sahalarının Değerleme Standartları (UMVAL Kodu). https://umrek.com.tr
· UMREK. (2023). UMREK Kodu 2023. https://umrek.com.tr
· UMREK. (2026). Yetkin Kişi Listesi. https://umrek.com.tr/Custom/CustomPage/1505e4c3-411f-4f47-aa30-e2c01a516786?vCDAc=2cc897fe-4292-43d5-a6fd-9824efacf188
· Yapı Kredi. (2020). Environmental and Social Risk Management Policy. Yapı Kredi Investor Relations. https://www.yapikrediinvestorrelations.com
· YERMAM. (2020). UMREK yeni yetkin kişileri belirlendi. YERMAM. https://www.yermam.org.tr
· YERMAM. (2024). Yerbilimleri, Maden ve Metalürji Profesyonelleri Birliği Tüzüğü. https://yermam.org.tr


Yorumlar